Domain nahverkehrsnetze.de kaufen?
Wir ziehen mit dem Projekt
nahverkehrsnetze.de um.
Sind Sie am Kauf der Domain
nahverkehrsnetze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nahverkehrsnetze.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
NOCH 36242 N - FahrgästeMit den Figuren „Fahrgäste“ von NOCH lassen sich Bahnhöfe und Züge auf Modelleisenbahnanlagen detailreich und lebendig gestalten. enthält 6 handbemalte Figuren geeignet für die Nenngröße N aus Kunststoff gefertigt Die sechs verschiedenen Charaktere stellen wartende oder reisende Personen dar und eignen sich zur Ausschmückung von Bahnsteigen, Waggons oder Wartebereichen. Bitte beachten Sie, dass die abgebildeten Bänke nicht im Lieferumfang enthalten sind.14,29 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
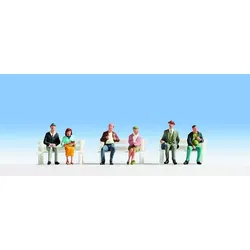
NOCH 45242 TT Fahrgäste(ohne Bänke)Sitzende Fahrgäste auf dem BahnsteigEin Mann trägt schwarzes Sakko und graue Hose und hat einen schwarzen Hut auf. Ein Mann ist mit Jeans und Lederjacke bekleidet. Ein Mann mit braunem Hut trägt einen grauen Anzug und eine Weste. Ein jüngerer Mann hat eine Jeans, ein T-Shirt und eine Jacke an. Eine ältere Dame trägt ein Kostüm mit rosa Jacke und Hut. Eine junge Dame ist mit gelbem Rock und blauer Bluse gekleidet. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen. Die Figuren aus Kunststoff sind handbemalt.Das Set enthält vier sitzende Männer und zwei sitzende Frauen für die Spur TT (Maßstab 1:120, ca. 1,5 cm hoch).12,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 36240 N Fahrgäste(ohne Bänke)Fahrgäste auf dem BahnsteigDie Figuren aus Kunststoff sind handbemalt. Ein Mann mit beigefarbener Hose und blauem Hemd steht, ein älterer Herr im grauen Anzug sitzt. Eine junge Mutter in lilafarbenem Minikleid sitzt neben ihrer kleinen Tochter. Ein Herr im grauen Mantel und mit Hut sitzt neben einem jungen Mann mit kurzen Hosen. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen.Das Set enthält fünf sitzende Figuren und eine stehende Modellfigur für die Spur H0 (Maßstab 1:87, ca. 2 cm hoch).7,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 36242 N Fahrgäste(ohne Bänke)Sitzende Fahrgäste auf dem Bahnsteig.Ein Mann trägt schwarzes Sakko und graue Hose und hat einen schwarzen Hut auf. Ein Mann ist mit Jeans und Lederjacke bekleidet. Ein Mann mit braunem Hut trägt einen grauen Anzug und eine Weste. Ein jüngerer Mann hat eine Jeans, T-Shirt und Jacke an. Eine ältere Dame trägt ein Kostüm mit rosa Jacke und Hut. Eine junge Dame ist mit gelbem Rock und blauer Bluse gekleidet. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen. Die Figuren aus Kunststoff sind handbemalt.Das Set enthält vier sitzende Männer und zwei sitzende Frauen für die Spur N (Maßstab 1:160, ca. 1,1 cm hoch).10,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
NOCH 36242 N - FahrgästeMit den Figuren „Fahrgäste“ von NOCH lassen sich Bahnhöfe und Züge auf Modelleisenbahnanlagen detailreich und lebendig gestalten. enthält 6 handbemalte Figuren geeignet für die Nenngröße N aus Kunststoff gefertigt Die sechs verschiedenen Charaktere stellen wartende oder reisende Personen dar und eignen sich zur Ausschmückung von Bahnsteigen, Waggons oder Wartebereichen. Bitte beachten Sie, dass die abgebildeten Bänke nicht im Lieferumfang enthalten sind.14,29 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
NOCH 45242 TT Fahrgäste(ohne Bänke)Sitzende Fahrgäste auf dem BahnsteigEin Mann trägt schwarzes Sakko und graue Hose und hat einen schwarzen Hut auf. Ein Mann ist mit Jeans und Lederjacke bekleidet. Ein Mann mit braunem Hut trägt einen grauen Anzug und eine Weste. Ein jüngerer Mann hat eine Jeans, ein T-Shirt und eine Jacke an. Eine ältere Dame trägt ein Kostüm mit rosa Jacke und Hut. Eine junge Dame ist mit gelbem Rock und blauer Bluse gekleidet. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen. Die Figuren aus Kunststoff sind handbemalt.Das Set enthält vier sitzende Männer und zwei sitzende Frauen für die Spur TT (Maßstab 1:120, ca. 1,5 cm hoch).12,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
NOCH 36240 N Fahrgäste(ohne Bänke)Fahrgäste auf dem BahnsteigDie Figuren aus Kunststoff sind handbemalt. Ein Mann mit beigefarbener Hose und blauem Hemd steht, ein älterer Herr im grauen Anzug sitzt. Eine junge Mutter in lilafarbenem Minikleid sitzt neben ihrer kleinen Tochter. Ein Herr im grauen Mantel und mit Hut sitzt neben einem jungen Mann mit kurzen Hosen. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen.Das Set enthält fünf sitzende Figuren und eine stehende Modellfigur für die Spur H0 (Maßstab 1:87, ca. 2 cm hoch).7,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 36242 N Fahrgäste(ohne Bänke)Sitzende Fahrgäste auf dem Bahnsteig.Ein Mann trägt schwarzes Sakko und graue Hose und hat einen schwarzen Hut auf. Ein Mann ist mit Jeans und Lederjacke bekleidet. Ein Mann mit braunem Hut trägt einen grauen Anzug und eine Weste. Ein jüngerer Mann hat eine Jeans, T-Shirt und Jacke an. Eine ältere Dame trägt ein Kostüm mit rosa Jacke und Hut. Eine junge Dame ist mit gelbem Rock und blauer Bluse gekleidet. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen. Die Figuren aus Kunststoff sind handbemalt.Das Set enthält vier sitzende Männer und zwei sitzende Frauen für die Spur N (Maßstab 1:160, ca. 1,1 cm hoch).10,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NOCH 15240 H0 Fahrgäste(ohne Bänke)Fahrgäste auf dem BahnsteigDas Set enthält fünf sitzende Figuren und eine stehende Modellfigur für die Spur H0 (Maßstab 1:87, ca. 2 cm hoch). Die Figuren aus Kunststoff sind handbemalt. Ein Mann mit beigefarbener Hose und blauem Hemd steht, ein älterer Herr im grauen Anzug sitzt. Eine junge Mutter in lilafarbenen Minikleid sitzt neben ihrer kleinen Tochter. Ein Herr im grauen Mantel und mit Hut sitzt neben einem jungen Mann mit kurzen Hosen. Die hübschen Modellfiguren eignen sich ideal für die Dekoration von Bahnsteigen, Bahnhöfen oder Bushaltestellen auf Modelleisenbahnanlagen.8,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.